안녕하세요! 트레이드매트릭스입니다.
글로벌 비즈니스와 SCM(공급망관리)의 최신 트렌드를 가장 빠르고 정확하게 분석해드립니다.
지난주 유럽향 화주 한 곳에서 이런 질문을 받았습니다. “선사들이 결항을 늘린다는데, 지금 계약을 서둘러야 하나요?” 결항이 늘면 운임이 오른다는 경험칙을 그대로 적용한 질문이었습니다. 그런데 이번 국면의 숫자는 반대로 움직이고 있습니다. 결항 증가가 곧 운임 상승으로 이어지지 않는 구간이 생겼습니다.
숫자부터 확인하겠습니다
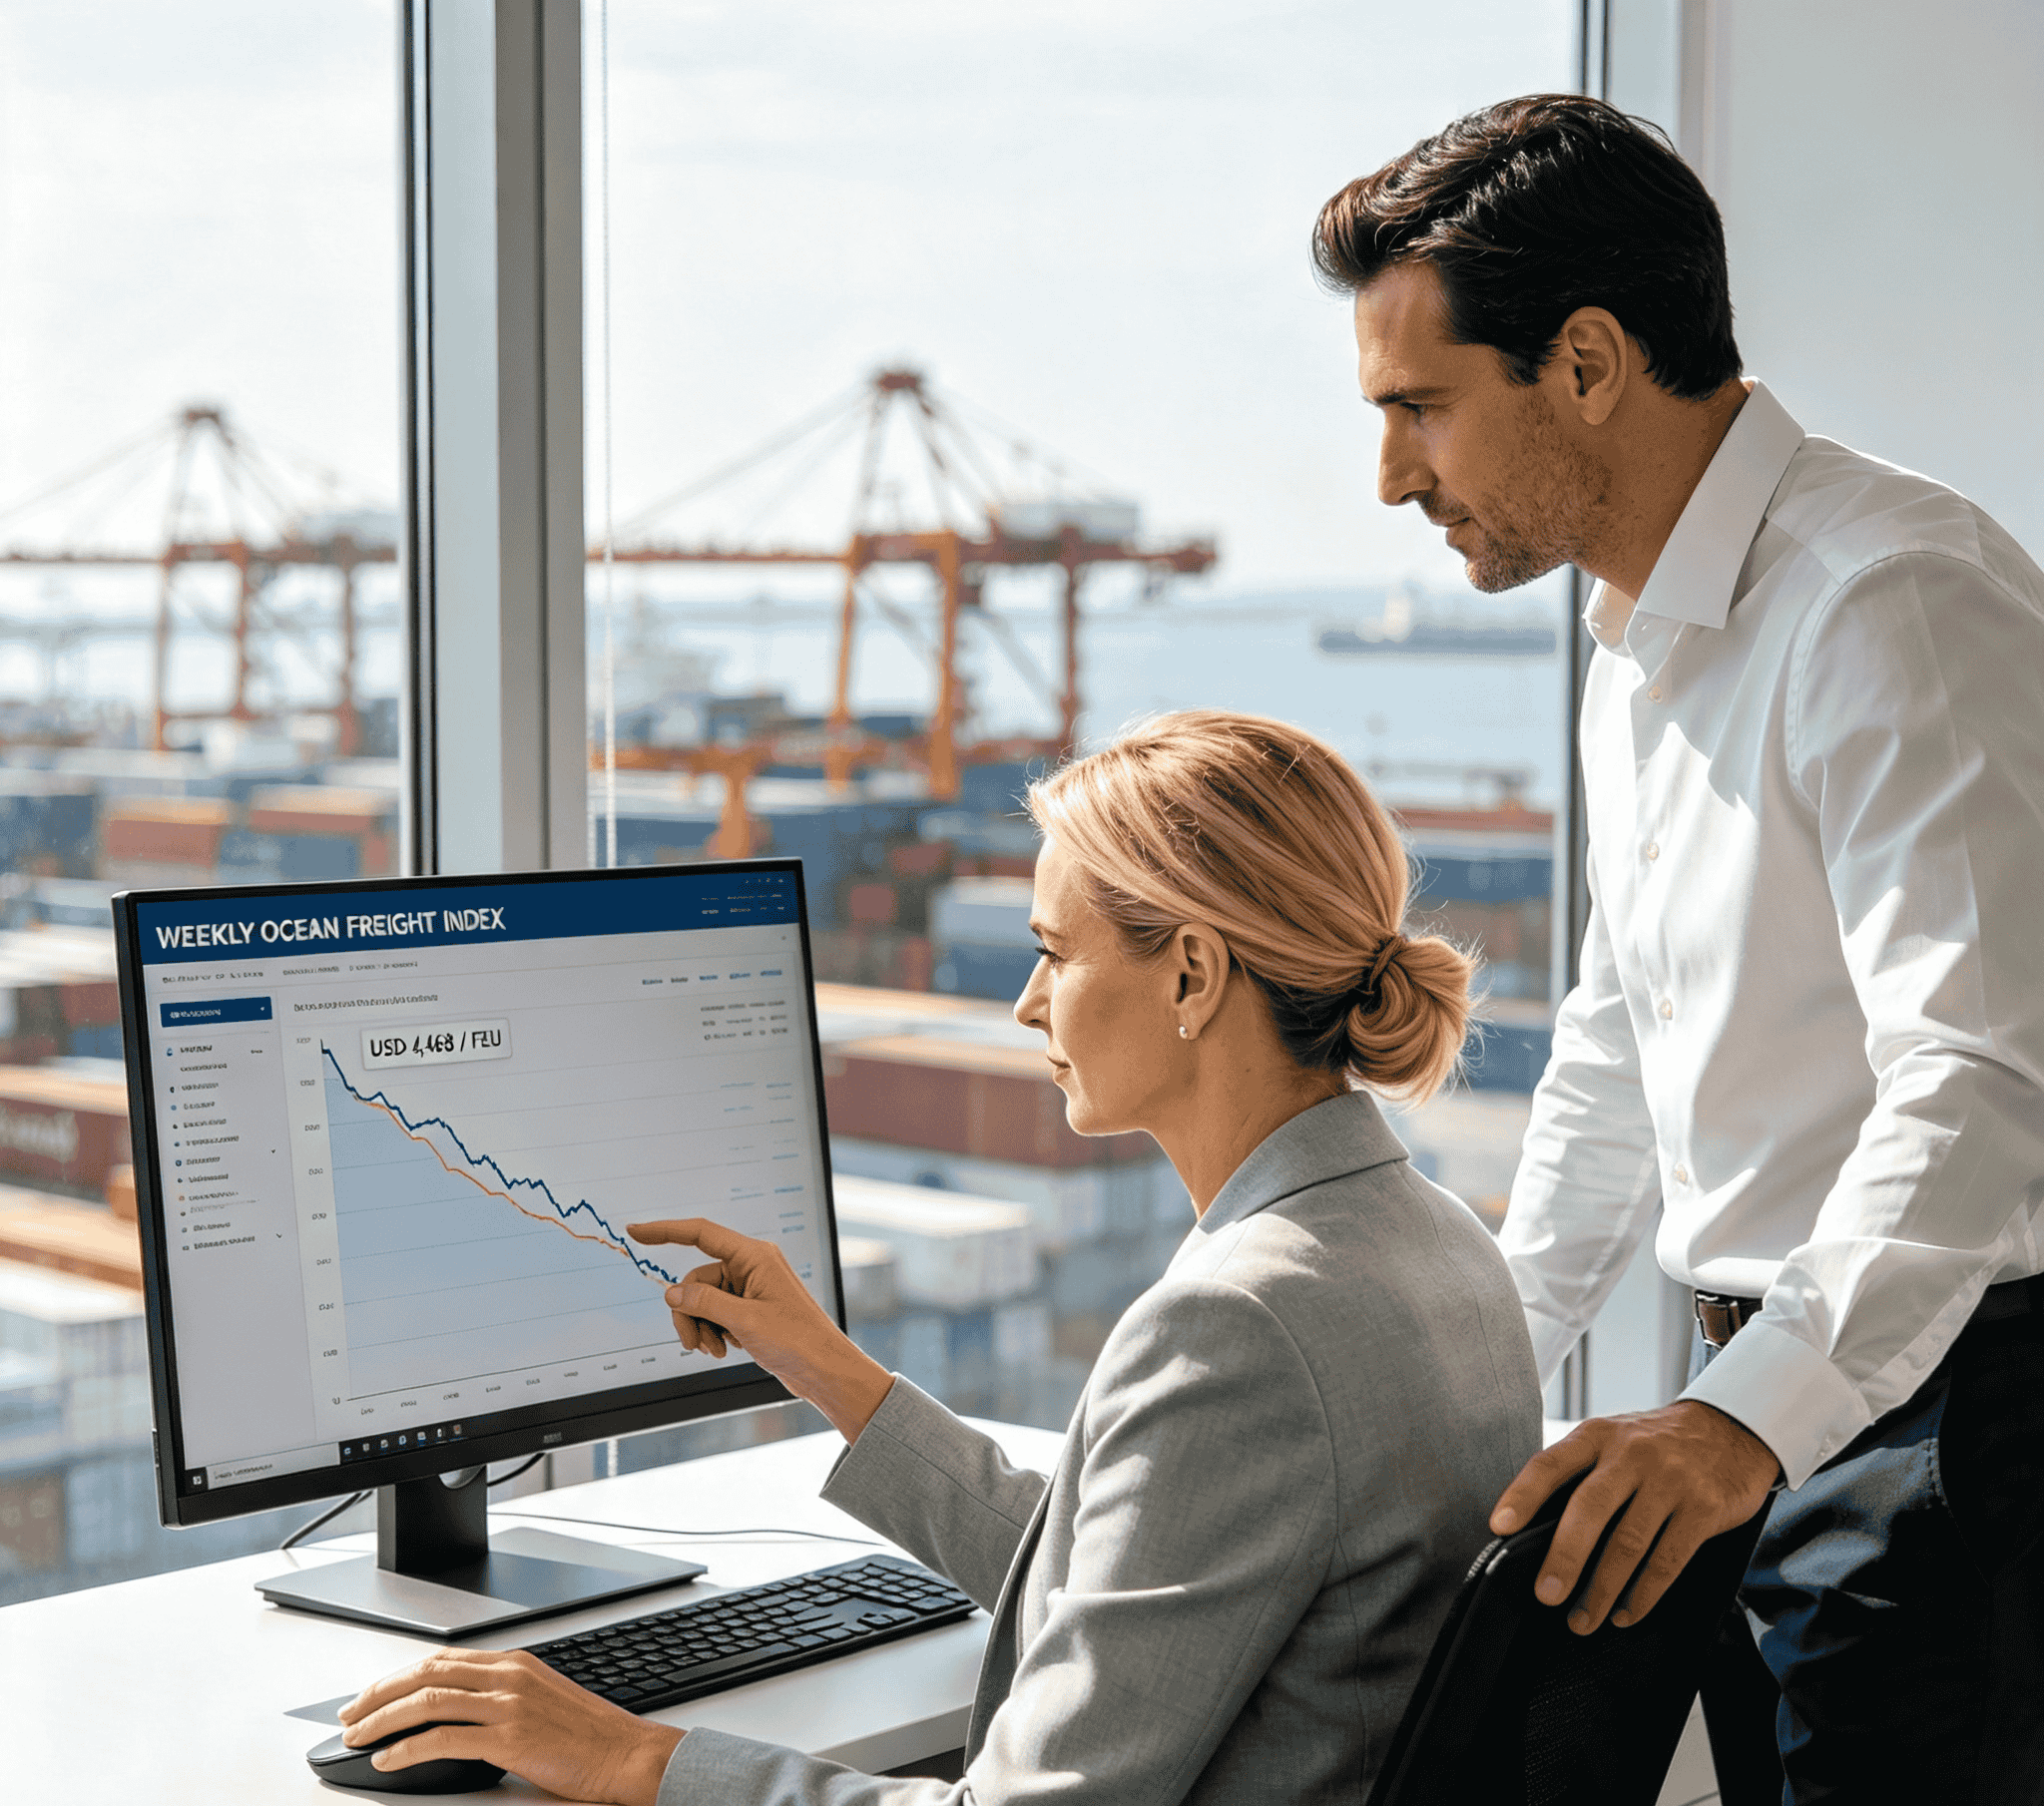
드류리 세계컨테이너운임지수(WCI)는 2026년 9월 24일 기준 FEU당 4,468달러로 전주 대비 1% 하락했습니다.
항로별로는 방향이 갈렸습니다.
| 항로 | 운임(달러/FEU) | 전주 대비 |
|---|---|---|
| 상하이~로스앤젤레스 | 7,838 | +2% |
| 상하이~뉴욕 | 10,373 | 보합 |
| 상하이~제노바 | 3,835 | –5% |
| 상하이~로테르담 | 3,485 | –4% |
부산발 지표도 같은 그림입니다. 해양진흥공사 KCCI는 9월 21일 기준 4,760포인트로 전주 대비 1.4% 올랐지만, 내용을 보면 미주서안이 7,942달러로 6.1% 상승한 반면 유럽은 3,985달러로 4.8% 하락했습니다.
즉 지수 전체는 버티고 있지만, 유럽 항로만 따로 떼어 보면 이미 내림세에 들어선 상태입니다.
동남아 항로의 움직임도 참고할 만합니다. KCCI 기준 부산발 동남아는 1,313달러로 전주 대비 9.8% 올랐는데, 이는 연휴를 앞두고 중국발 역내 화물과 환적 수요가 몰린 결과로 해석됩니다.
반대로 지중해는 8,711달러로 0.6% 내리며 유럽과 같은 방향을 향했습니다. 같은 주에도 항로마다 이렇게 온도가 다릅니다.
결항은 분명히 늘고 있습니다
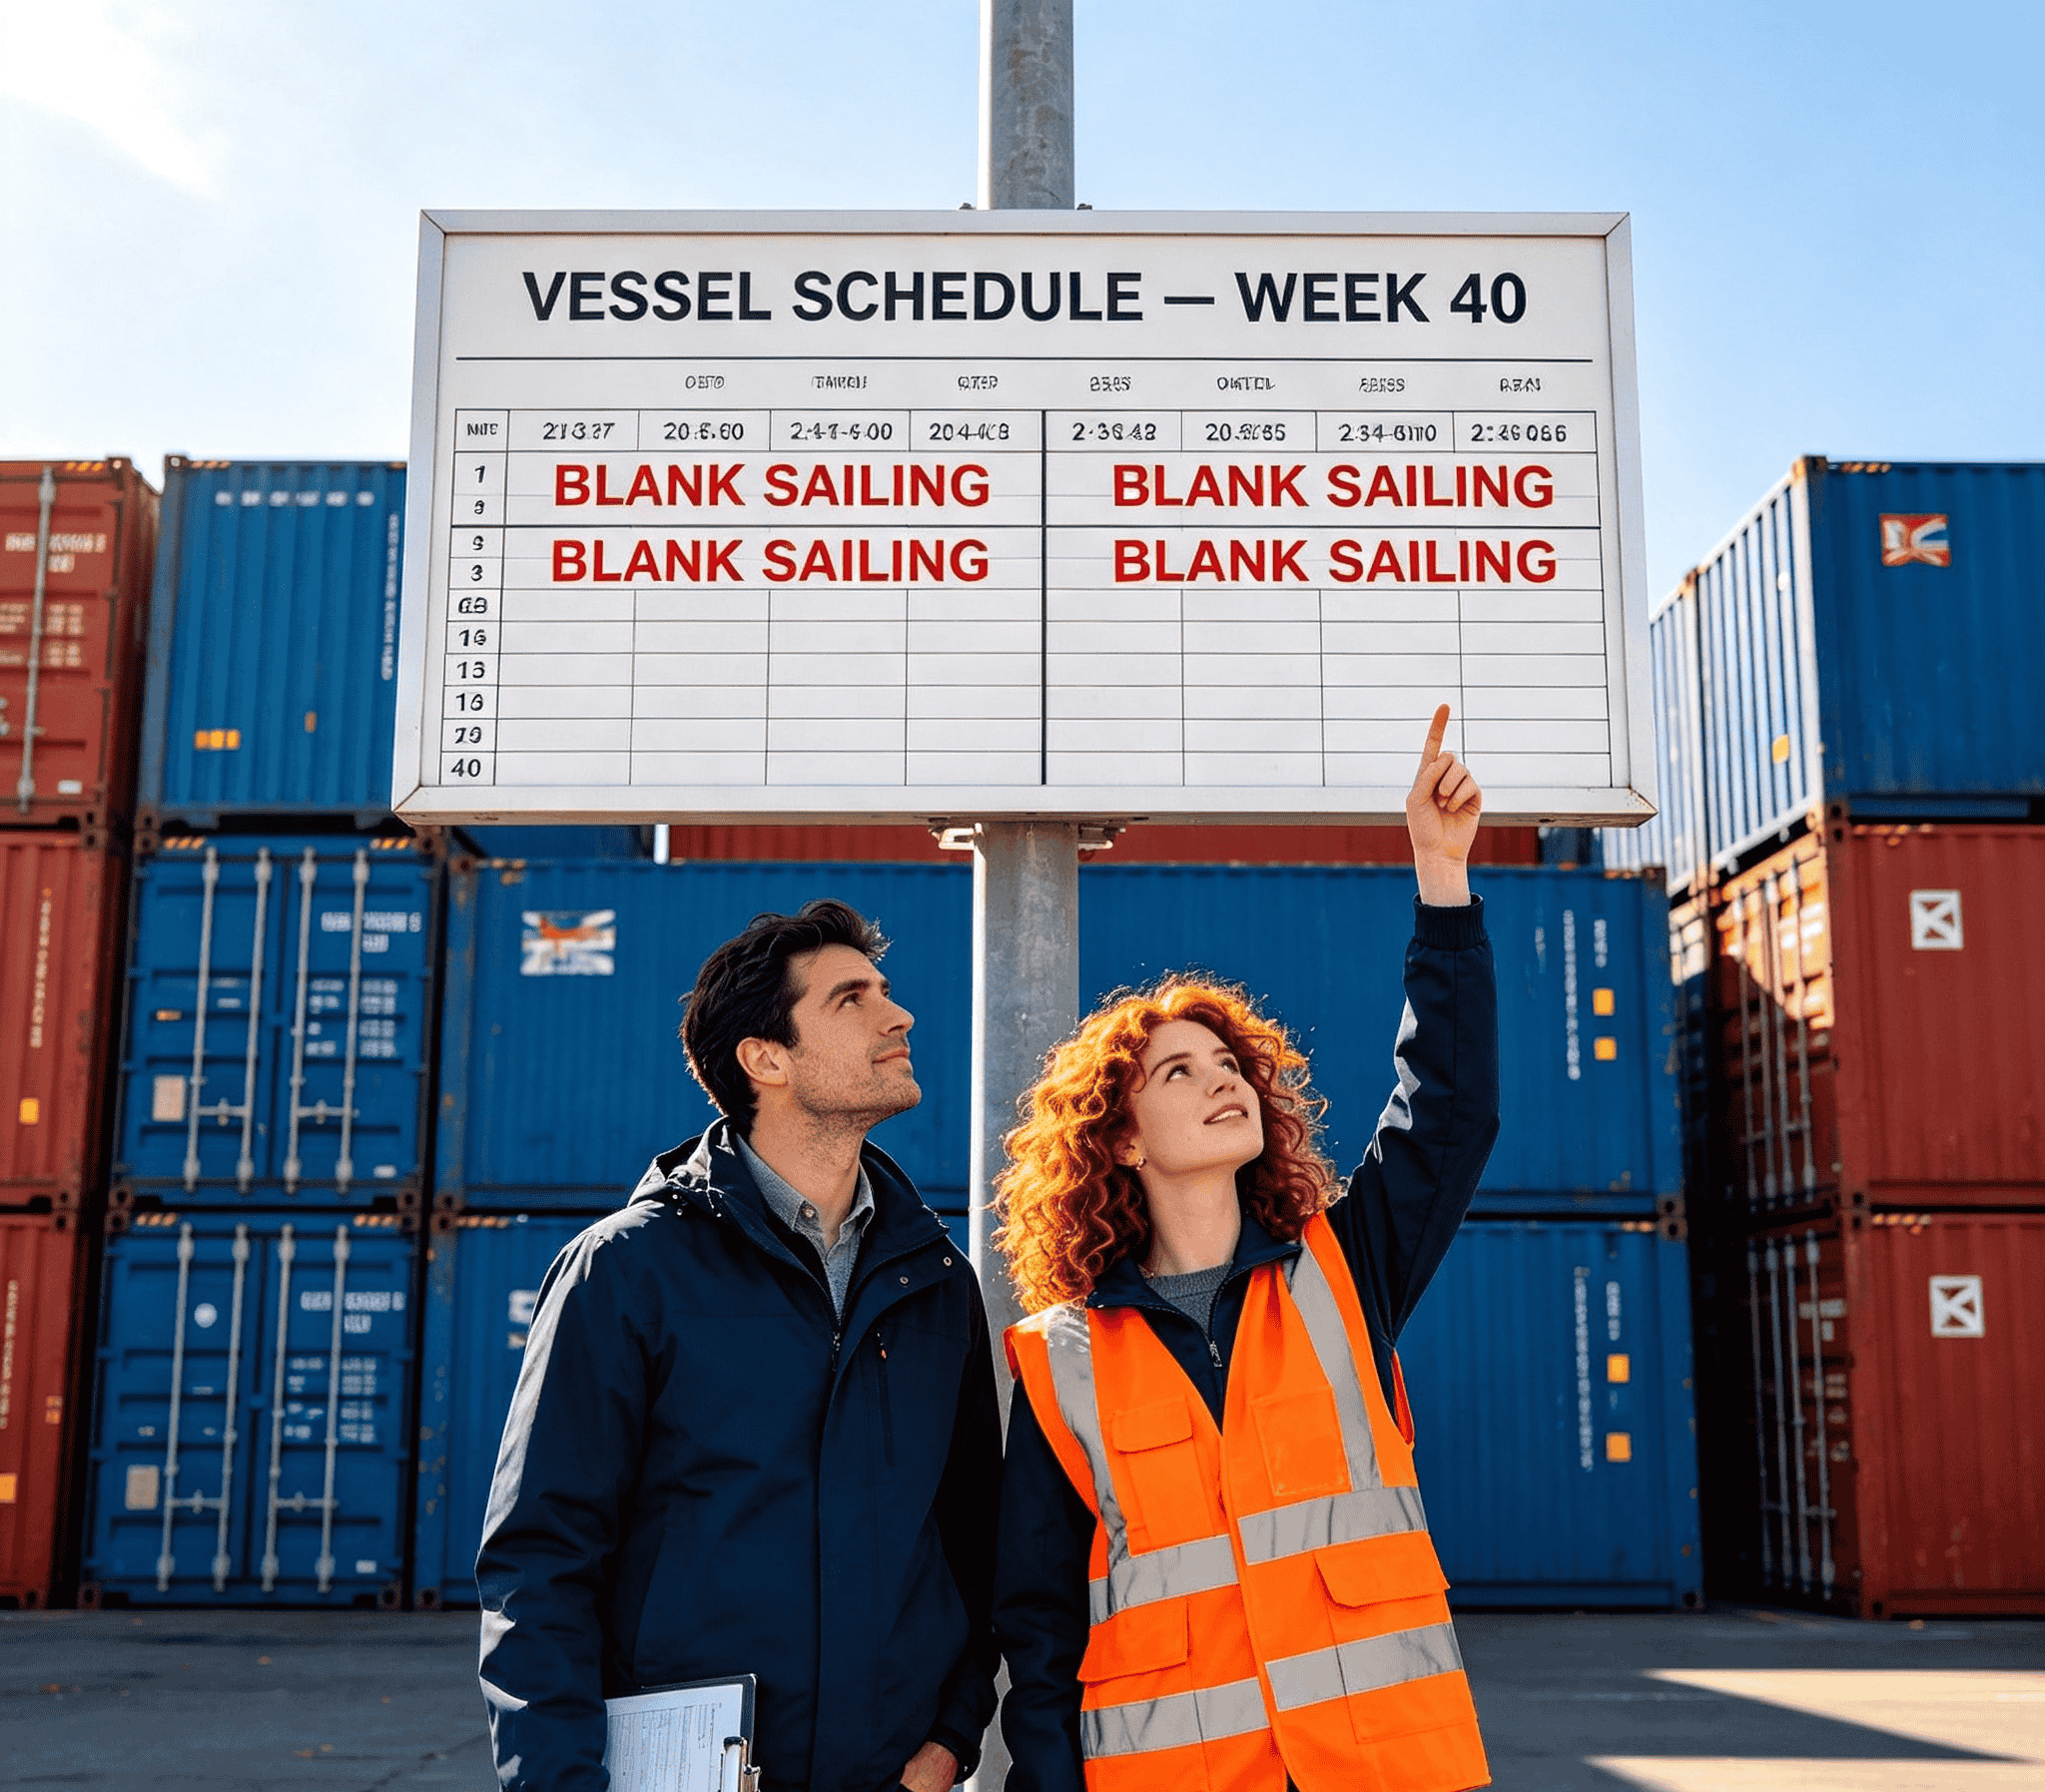
공급 조절이 없는 것도 아닙니다. 다음 주 임시결항은 아시아~유럽 항로에서 7편으로 이번 주 3편 대비 두 배 이상 늘고, 태평양 횡단에서도 15편으로 이번 주 9편에서 증가합니다.
개별 선사 움직임도 뚜렷합니다. 머스크는 태평양 임시 증편 서비스인 TPX를 4분기 내내 중단하기로 하고, 올해 마지막 항차를 9월 29일 베트남 붕따우 출항 편으로 확정했습니다. 이 조정만으로 해당 구간 주간 선복이 10% 이상 줄어듭니다.
그런데도 유럽 운임이 빠집니다. 이유는 공급의 다른 쪽에 있습니다.
“수에즈 복귀로 돌아온 선복이, 선사들이 빼는 선복보다 크기 때문입니다.”
운임지수를 읽는 기본기는 tradematrixops.com의 해상운임·물류시장 카테고리에서 이어서 확인하실 수 있습니다.
수에즈 복귀가 만든 선복의 무게
홍해 우회가 길어지던 시기에는 같은 물량을 나르는 데 훨씬 많은 배가 필요했습니다. 희망봉을 도는 항로는 왕복 거리가 크게 늘어나기 때문에, 선복이 바다 위에 묶여 있었던 셈입니다.
수에즈 통항이 회복되면 이 묶여 있던 선복이 한꺼번에 풀립니다. 선사가 결항으로 빼는 몇 편보다, 항로 단축으로 되돌아오는 유효 선복의 규모가 더 큰 국면이 만들어지는 이유입니다.
그래서 지금 아시아~유럽 항로의 운임은 수요보다 공급 회복 속도에 더 민감하게 반응합니다. 결항 편수만 보고 운임 방향을 예측하면 어긋나게 됩니다.
실무에서는 두 가지를 같이 보셔야 합니다.
첫째는 선사별 결항 공지이고, 둘째는 해당 항로의 정상화 진행률입니다. 앞의 숫자는 일시적이고, 뒤의 숫자는 구조적입니다.
국경절 전후, 물량은 이미 앞당겨졌습니다
중국 국경절 연휴를 앞두고 선적을 앞당기는 흐름은 9월 중순에 대부분 소화됐습니다. 미주와 동남아 운임이 버틴 배경에는 이 밀어내기 물량이 있습니다.
반대로 유럽은 성수기 물량이 빠진 뒤 회복된 선복이 그대로 남아 있는 구조입니다. 드류리 역시 다음 주 선복 감소에도 불구하고 아시아~유럽의 회복 중인 유효 선복이 결항 효과를 상쇄해 운임이 하락할 것으로 전망했습니다.
화주 입장에서 중요한 것은 방향보다 구간입니다. 지금은 미주와 유럽을 하나의 시장으로 묶어 판단하면 안 되는 국면입니다.
이번 주 실무 점검 항목
□ 10월 첫째 주 선적 건의 실제 본선 스케줄을 재확인했습니다.
□ 결항 통보 시 대체 항차와 추가 비용 부담 주체를 계약서로 확인했습니다.
□ 유럽 항로는 스팟 비중을 유지해 하락분을 반영할 여지를 남겼습니다.
□ 미주 항로는 연휴 이후 수요 공백 구간의 선복 확보 계획을 점검했습니다.
□ 지수 인용 시 기준일(WCI 목요일, KCCI 월요일)을 명시했습니다.
계약 조건과 스팟 운영을 어떻게 섞을지 고민이시라면 tradematrixops.com의 수출입 실무 글도 함께 보시기 바랍니다.
결론: 이렇게 대응하시면 됩니다
첫째, 항로별로 전략을 분리하십시오.
미주는 공급 축소가, 유럽은 공급 회복이 지배하는 시장입니다. 하나의 운임 전망으로 두 항로를 관리하면 반드시 한쪽에서 손해가 납니다.
둘째, 결항 리스크를 비용이 아니라 납기로 환산하십시오.
임시결항의 진짜 타격은 운임이 아니라 롤오버로 인한 도착 지연입니다. 고객 납기에서 며칠이 밀리는지부터 계산하시기 바랍니다.
셋째, 연휴 직후 2주를 별도로 보십시오.
밀어내기가 끝난 뒤에는 물량 공백이 옵니다. 이 구간에 실을 물량이 있다면 협상 여지가 평소보다 큽니다.
넷째, 지수는 반드시 기준일과 함께 기록하십시오.
WCI와 KCCI는 공표 요일이 다릅니다. 기준일 없이 숫자만 남기면 다음 달 비교 자체가 불가능해집니다.
#해상운임 #WCI #KCCI #컨테이너운임 #임시결항 #블랭크세일링 #국경절물량 #수에즈복귀 #아시아유럽항로 #태평양항로 #머스크 #스팟운임 #물류시장 #SCM #운임지수
참고 자료
- World Container Index – 24 September 2026 (Daily Cargo News)
- 수에즈 운하 통항 증가에 ‘컨’ 운임 소폭 하락 — 해양통신
- 해진공 컨테이너 운임지수 KCCI, 강보합세 유지 — 해운의소리
- 머스크, 골든위크 앞두고 태평양 선복 10% 이상 축소 — 해양통신
- Golden Week Network Changes: Far East Asia to Europe Services — Maersk
본 글은 일반적인 정보 제공을 목적으로 하며 투자·계약 자문이 아닙니다. 실제 적용은 반드시 선사 공지 및 전문가 확인을 거치시기 바랍니다.
무역과 공급망 관리 실무를 다루는 트레이드매트릭스입니다. 현장에서 실제로 부딪히는 문제를 법령과 공개 데이터로 확인해 정리합니다.
문의: leeswonder@gmail.com