안녕하세요! 트레이드매트릭스입니다.
글로벌 비즈니스와 SCM(공급망관리)의 최신 트렌드를 가장 빠르고 정확하게 분석해드립니다.
9월 셋째 주 운임표를 열어 본 담당자들은 고개를 갸웃했습니다. 유럽 운임은 뚝 떨어지는데 미주 운임은 오르고 있었기 때문입니다. 같은 시장에서 반대 방향의 화살표가 동시에 나타난 데에는 이유가 있습니다.
같은 주, 유럽은 내리고 미주는 오른 이유
드류리 세계컨테이너지수(WCI)는 2026년 9월 17일 기준 40피트당 4,500달러로 전주 대비 1% 올랐습니다. 항로별로 보면 이야기가 갈립니다. 상하이~로스앤젤레스는 7,712달러로 5%, 상하이~뉴욕은 1만 394달러로 7% 올랐습니다. 반면 상하이~로테르담은 3,626달러로 9% 하락했고, 상하이~제노바도 4,016달러로 5% 내렸습니다. (드류리 WCI 2026년 9월 17일 자)
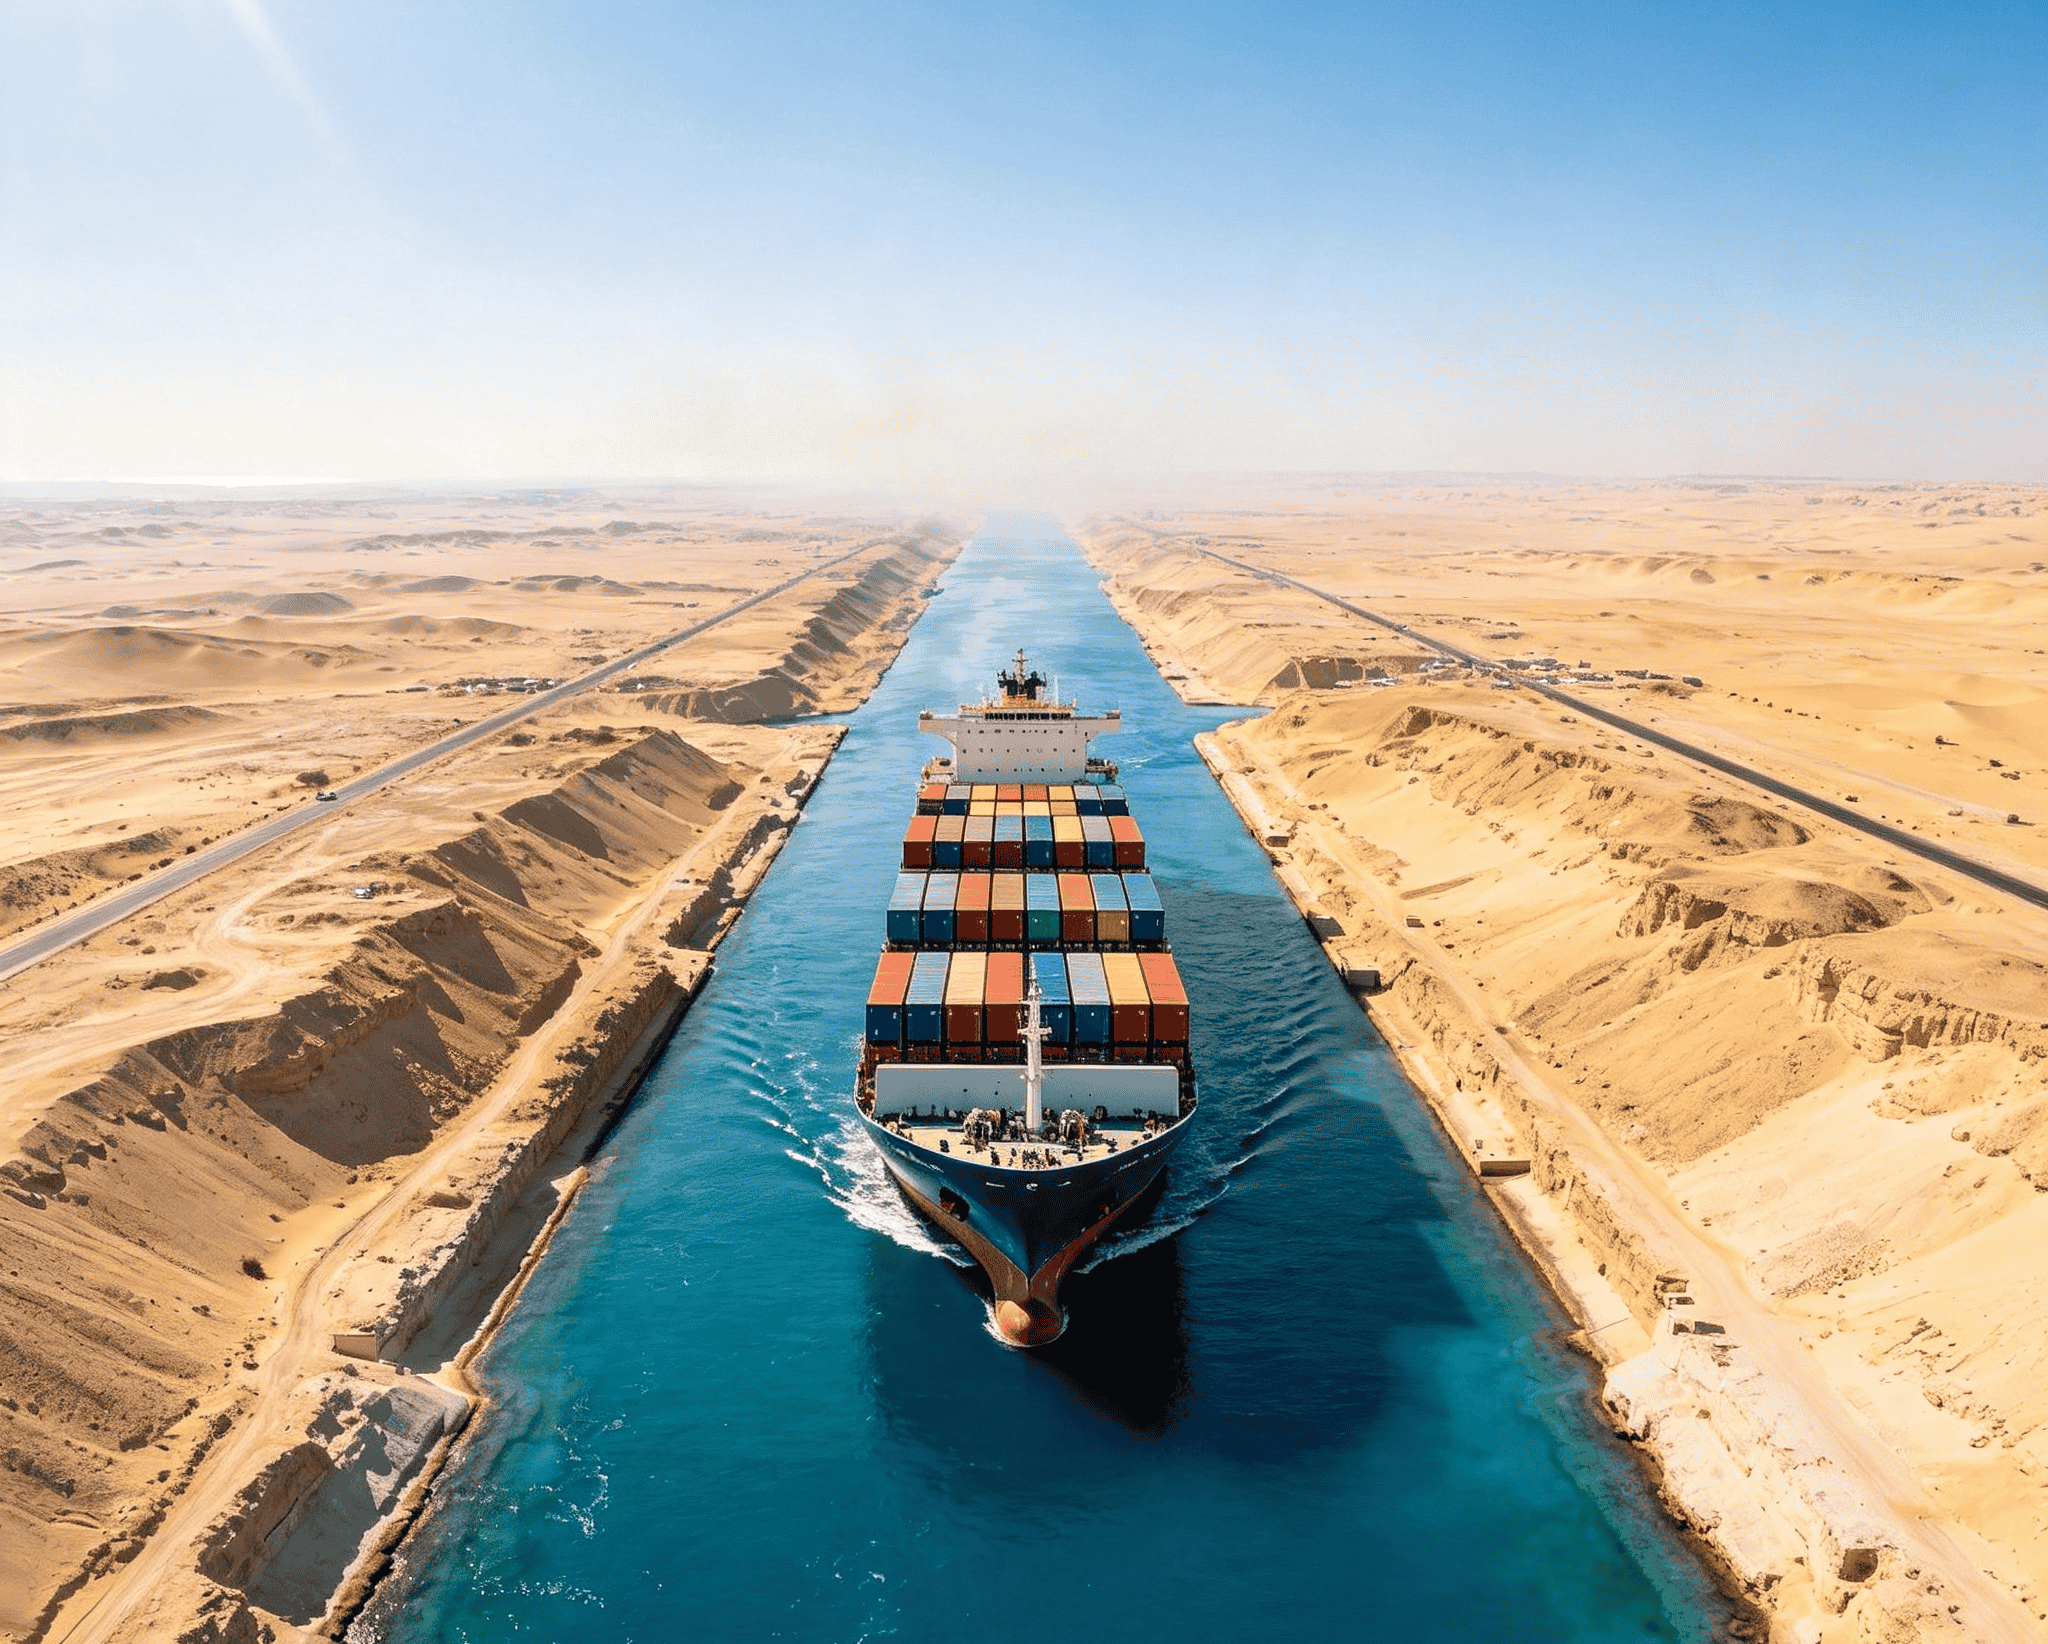
미주는 중국 국경절 연휴를 앞둔 밀어내기 물량과 선사들의 결항 관리가 겹쳐 강세를 보였습니다. 유럽은 정반대입니다. 수에즈 운하 서비스가 되살아나면서 같은 선대로 더 많은 항차를 돌릴 수 있게 된 것이 운임을 눌렀습니다.
국내 지표도 비슷한 신호를 보냈습니다. 부산발 컨테이너 운임지수(KCCI)는 9월 중순 4,696p로 전주 4,697p에서 1p 내리며 6주 연속 상승을 멈췄고, 같은 시점 SCFI는 3,662.18p로 전주 대비 2.0% 올랐습니다. (부산발 운임 보합 전환 보도)
숫자로 보는 수에즈 복귀 속도
8월 수에즈 운하를 통과한 컨테이너선은 196척으로 전년 동기 대비 36% 늘었습니다. 그런데 선복 기준으로는 168만 TEU, 전년 대비 184% 급증했습니다. 척수보다 선복이 훨씬 빠르게 늘어난 이유는 선형입니다. 1~8월 평균 약 3,800TEU에서 6,000TEU로 커졌고, 8월에는 2만 TEU를 넘는 선박만 9척이 통과했습니다.
다만 홍해 위기 이전과 비교하면 아직 절반에도 못 미칩니다. 2023년 8월 대비 척수는 약 65%, 선복은 약 74% 낮은 수준입니다. (8월 수에즈 복귀 선복 통계)
결정적 변화는 9월에 나왔습니다. 제미니 협력체제가 AE5·AE11·AE12·ME2 등 4개 서비스를 추가로 수에즈 항로로 되돌리기로 한 것입니다. AE11과 ME2 서향은 9월 19일부터, AE5 서향은 9월 21일부터 적용됩니다. 업계가 주목하는 것은 이것이 시험 운항이 아니라 정기 서비스의 운항계획 자체를 바꾸는 구조적 전환이라는 점입니다. (제미니 수에즈 복귀 노선 발표)
“우회로가 사라진다는 것은 곧 숨어 있던 선복이 한꺼번에 시장으로 돌아온다는 뜻입니다.”
화주 입장에서 중요한 것은 방향보다 속도입니다. 아시아~유럽 항로의 홍해 정상화율이 아직 30%에도 미치지 못한다는 점은, 뒤집어 말하면 앞으로 시장에 풀릴 선복이 훨씬 더 남아 있다는 뜻이기 때문입니다.
공급 쪽 경고음, 발주잔량 43%와 초과선복 20%
2026년 9월 15일부터 이틀간 부산에서 열린 제14회 부산국제항만컨퍼런스(BIPC 2026)에서 씨인텔리전스 앨런 머피 대표는 뼈아픈 수치를 제시했습니다. 현재 신조선 발주잔량이 기존 선대의 43%에 이르고, 선박 해체가 부진한 상황에서 수에즈 운항까지 정상화되면 초과 선복이 최대 20%에 달할 수 있다는 진단이었습니다. 같은 자리에서는 올해 물동량이 6% 이상 증가했음에도 신조선 인도가 본격화되면 수요만으로 공급을 흡수하기 어렵다는 전망도 나왔습니다. (BIPC 2026 공급과잉 경고)
연초 분석과도 방향이 맞습니다. 블룸버그 인텔리전스는 2월 세미나에서 수에즈 운항이 완전히 재개되면 세계 컨테이너 유효 선복이 약 5~8%포인트 증가해 운임 하방 압력으로 작용할 수 있다고 분석했습니다. (수에즈 정상화와 유효선복 분석)
운임 협상 전략에 대한 다른 글도 tradematrixops.com에서 이어서 확인해 보시기 바랍니다.
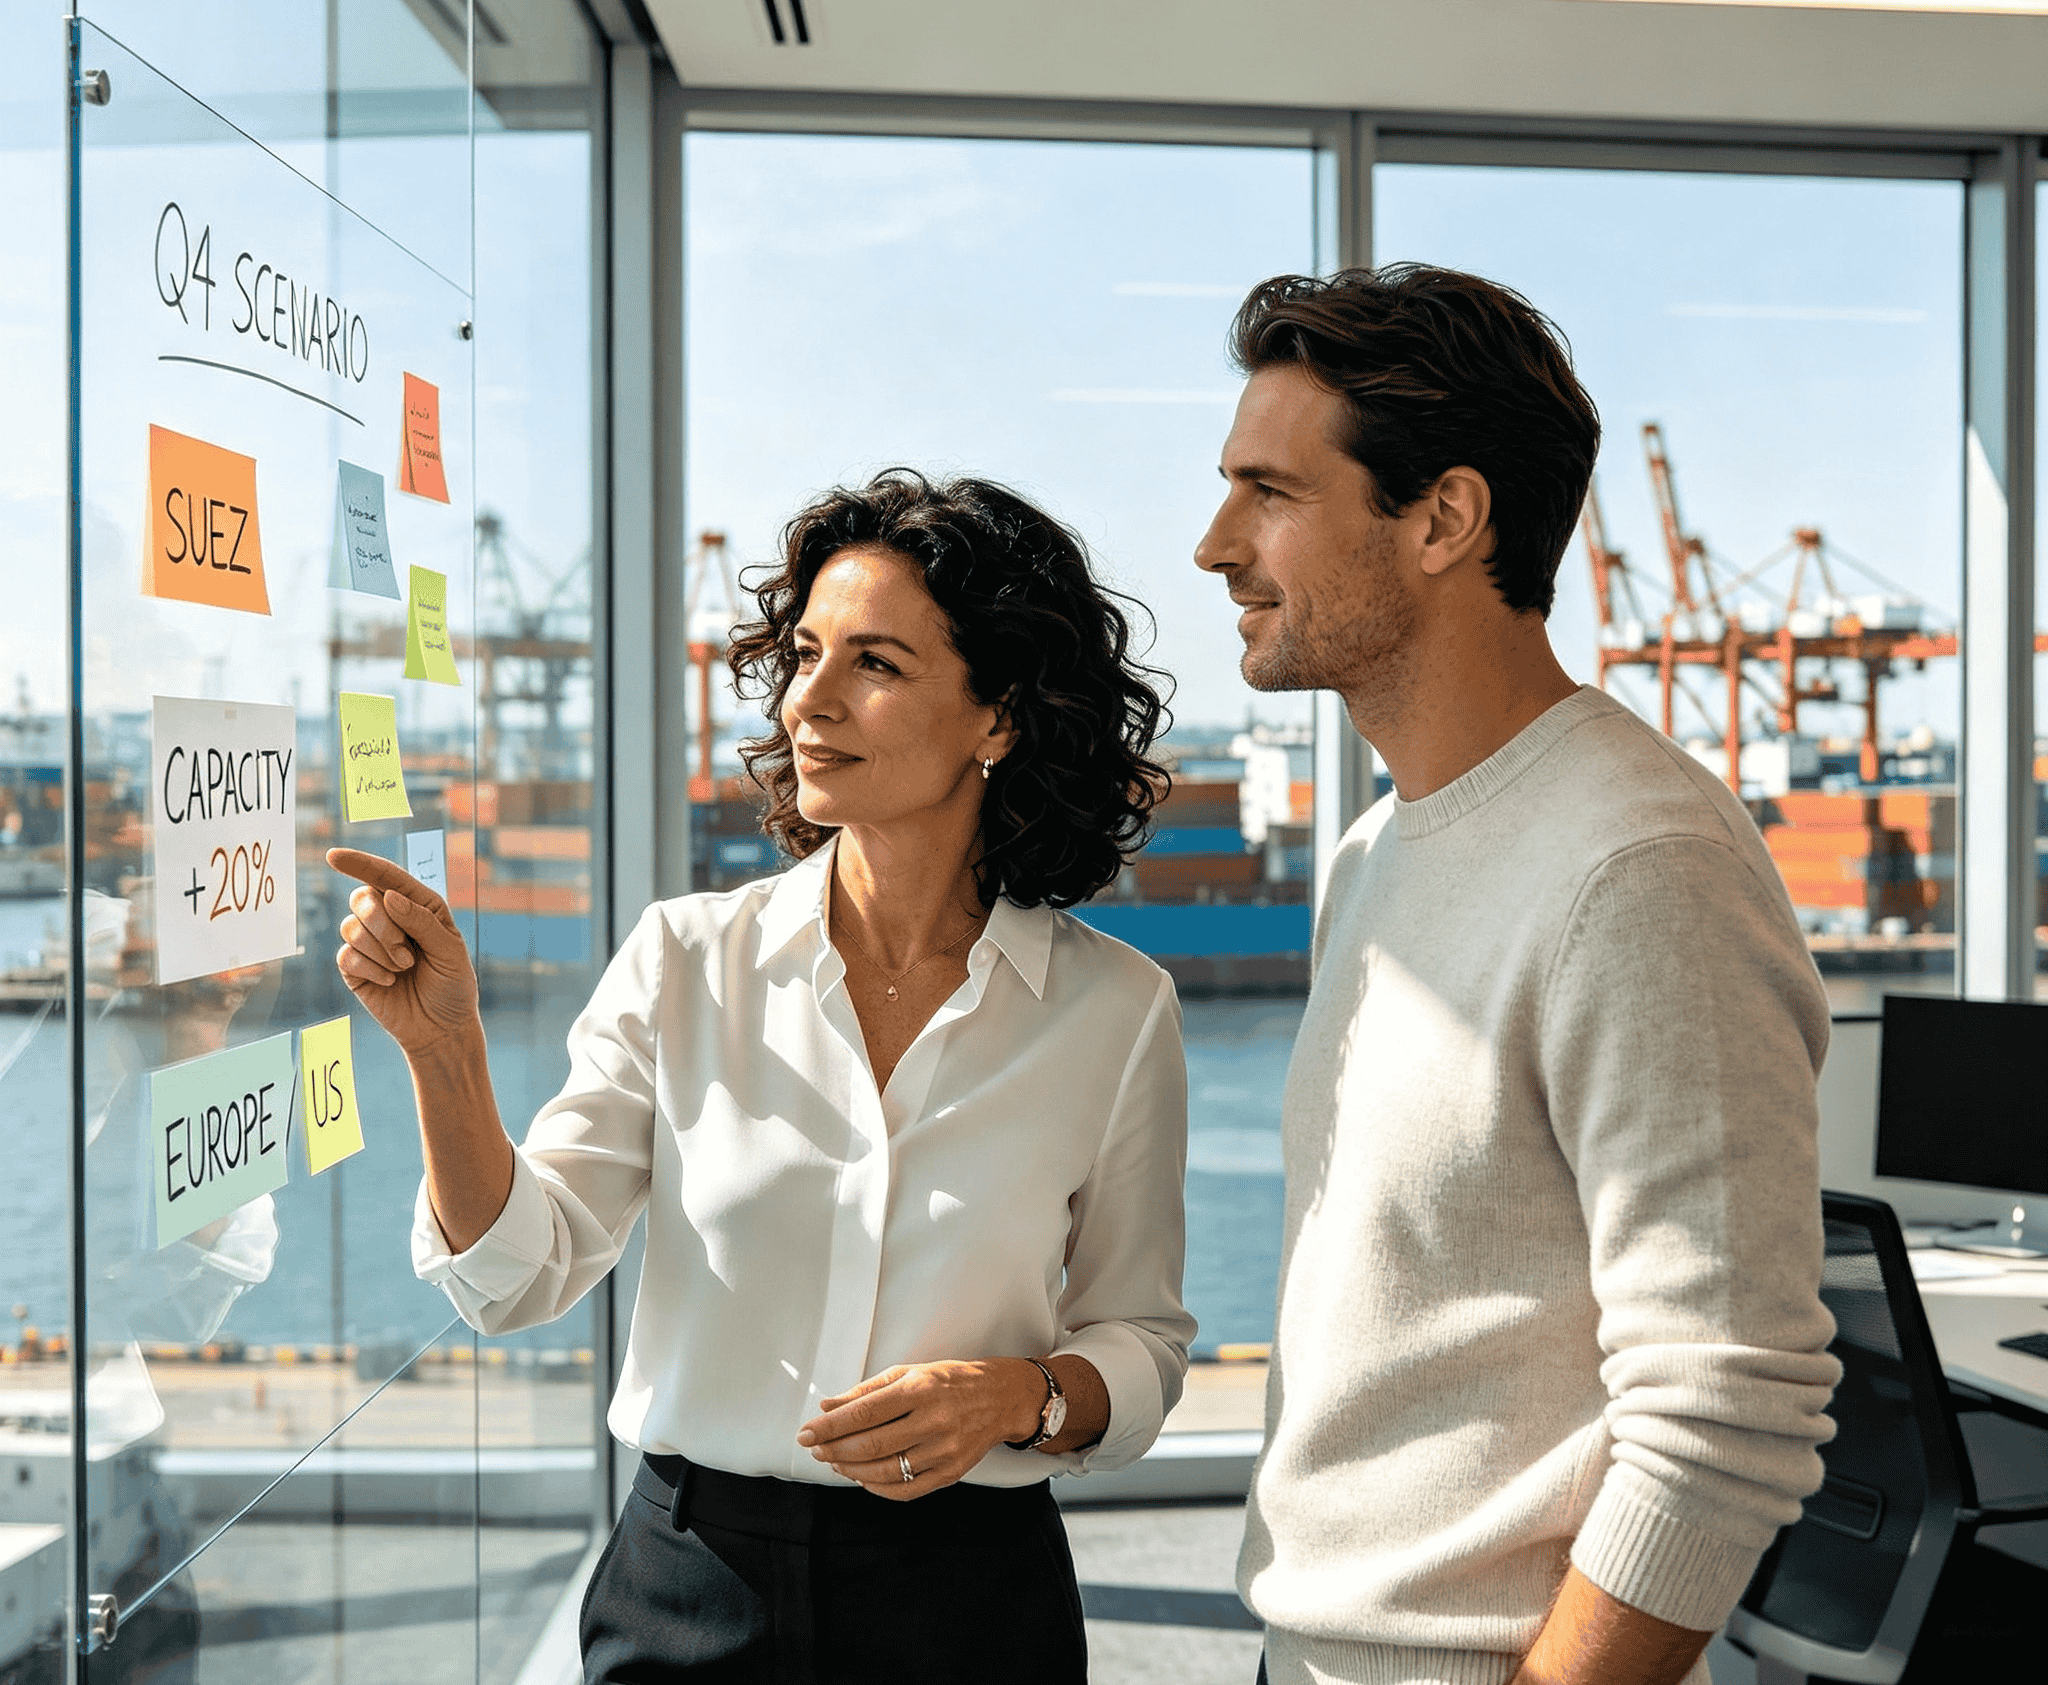
골든위크 이후, 4분기 시나리오 세 가지
| 시나리오 | 전제 | 선복 영향 | 운임 방향 | 화주 대응 |
|---|---|---|---|---|
| 복귀 가속 | 주요 얼라이언스가 아시아~유럽 대부분 노선 전환 | 유효선복 큰 폭 증가 | 유럽 약세 심화, 미주는 결항 관리에 좌우 | 유럽 계약 협상 시점 늦추기 |
| 점진 복귀 | 노선별 단계 전환, 정상화율 완만 상승 | 완만한 증가 | 항로별 디커플링 지속 | 항로별 계약·스팟 비중 분리 |
| 복귀 지연 | 안보·보험 요인으로 재우회 발생 | 증가분 반납 | 단기 급등 가능 | 최소 물량 보장 조항 확보 |
시나리오를 고를 때 기준은 하나입니다. 어느 쪽으로 가도 치명상을 입지 않는 구조인가입니다. 운임 하락에 베팅해 계약을 모두 미뤘다가 단기 급등을 맞으면 성수기 물량이 실리지 않고, 반대로 전량을 장기 계약으로 묶으면 하락분을 전혀 누리지 못합니다.
실무 점검 체크리스트
□ 유럽·미주 계약을 하나의 협상 테이블에서 묶어 처리하고 있지 않은가
□ 국경절 연휴 전후 결항(블랭크 세일링) 스케줄을 확보했는가
□ 수에즈 경유와 희망봉 우회의 리드타임 차이를 재고계획에 반영했는가
□ 4분기 계약에 물량 미이행 시 책임 조항이 균형 있게 들어가 있는가
운임지수별 읽는 법을 정리한 글도 tradematrixops.com에서 함께 확인하실 수 있습니다.
결론: 4분기를 준비하는 액션플랜 4가지
1) 항로별로 협상 시계를 분리하십시오.
유럽은 공급 증가가 뚜렷한 만큼 계약 확정을 서두를 이유가 크지 않습니다. 반면 미주는 연휴 전후 결항 관리에 따라 단기 변동성이 크므로 스팟 대응력을 함께 확보해야 합니다.
2) 리드타임 가정을 노선 전환에 맞춰 다시 쓰십시오.
수에즈 경유로 바뀌면 항해일수가 줄어드는 대신 스케줄 재편 구간에서 일시적 혼선이 생길 수 있습니다. 전환 발표가 난 서비스는 최소 두 항차 동안 실제 도착일을 별도로 추적하시기 바랍니다.
3) 공급과잉 국면을 전제로 계약 조항을 손보십시오.
운임이 내려갈 가능성이 높은 국면에서는 장기 고정 계약의 비중을 과도하게 키우지 않는 편이 낫습니다. 대신 최소 선복 보장과 미이행 페널티의 균형을 확인해야 합니다.
4) 연휴 전 밀어내기 물량을 재고 부담으로 전이시키지 마십시오.
운임 상승을 피하려고 선적을 앞당기면 창고비와 자금 부담이 늘어납니다. 품목별로 앞당길 가치가 있는 물량과 아닌 물량을 분리해 결정하는 것이 4분기 원가 관리의 핵심입니다.
#수에즈운하복귀 #컨테이너공급과잉 #SCFI #KCCI #WCI운임지수 #4분기해상운임 #골든위크물류 #블랭크세일링 #제미니얼라이언스 #발주잔량 #희망봉우회 #해상운임전망 #컨테이너운임협상 #물류시장분석 #SCM리스크관리
본 글은 공개된 시장 자료를 바탕으로 한 일반 정보이며 투자·거래 자문이 아닙니다. 운임 지수는 발표 기준일에 따라 달라질 수 있습니다.
무역과 공급망 관리 실무를 다루는 트레이드매트릭스입니다. 현장에서 실제로 부딪히는 문제를 법령과 공개 데이터로 확인해 정리합니다.
문의: leeswonder@gmail.com