로열티 추징은 예고 없이 오지 않습니다. 돌아보면 신호는 늘 계약서 안에 있었고, 다만 그 신호를 통관 담당자가 볼 기회가 없었을 뿐입니다. 브랜드 계약은 법무나 영업이 쓰고, 수입신고는 물류가 합니다. 두 문서가 한 책상 위에 놓이는 일이 드물다는 것이 문제의 출발점입니다.
추징 금액이 커지는 이유도 여기에 있습니다. 로열티는 매년 반복해서 지급되는 돈이라, 한 번 가산 대상으로 판단되면 조사 대상 기간 전체에 소급됩니다. 한 건의 신고 오류가 아니라 수년치 구조가 한꺼번에 뒤집히는 셈입니다.
계약서에 ‘상표 사용료’라고 적는 순간
현장에서 자주 보이는 장면이 있습니다. 해외 브랜드의 의류나 소비재를 들여오면서 물품 대금은 송장대로 결제하고, 상표 사용료는 국내 매출의 일정 비율로 따로 정산하는 구조입니다. 회계 처리도 다르고 지급 시점도 다르니 담당자는 이 둘을 별개의 거래로 인식합니다. 수입할 때는 송장 금액만 신고하고, 로열티는 분기나 연 단위로 따로 송금합니다. 서류상으로 보면 아무 연결점이 없어 보입니다.
세관은 다르게 봅니다. 관세법 제30조 제1항 제4호는 특허권·실용신안권·디자인권·상표권과 이와 유사한 권리를 사용하는 대가로 지급하는 금액을 과세가격에 더하도록 정하고 있습니다. 지급 명목이나 시점이 아니라 그 돈이 무엇에 대한 대가인지를 따지는 조항입니다. 송금 시점이 수입보다 한참 뒤라는 사실은 판단을 바꾸지 못합니다.
관련성과 거래조건, 두 개의 문
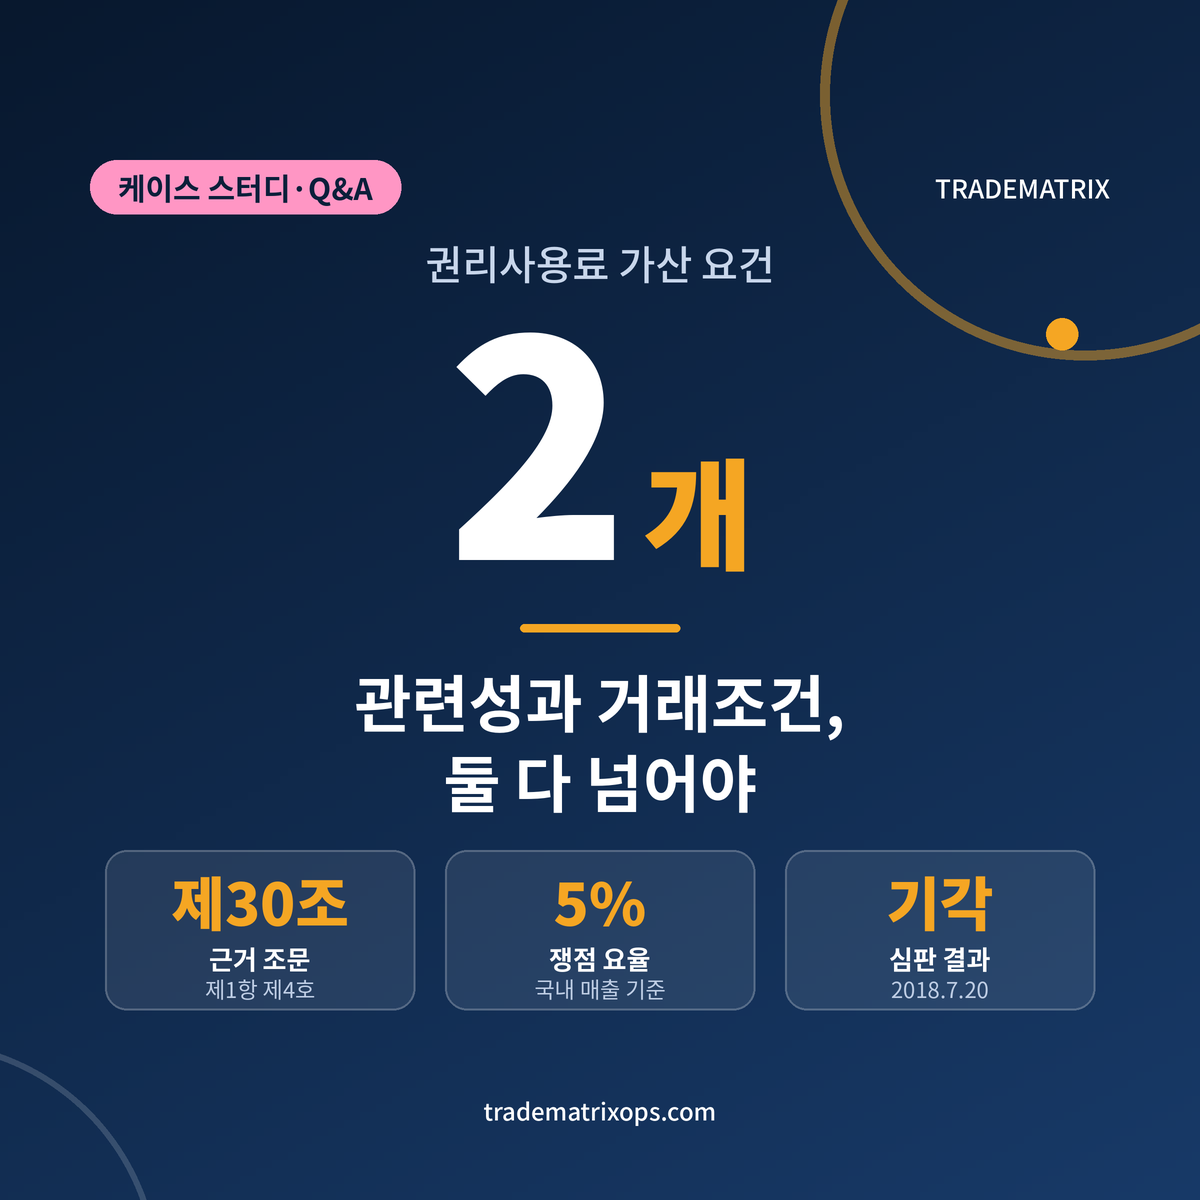
가산 여부는 두 가지를 모두 통과해야 결정됩니다. 하나는 그 로열티가 수입물품과 관련이 있는지, 다른 하나는 그 지급이 해당 물품 거래의 조건인지입니다.
국내 매출액의 5%를 상표 사용료로 지급한 사건에서 심판원이 어떻게 판단했는지 보면 기준이 선명해집니다. 관련성은 서류에서 나왔습니다. 서브라이선스 계약서가 그 돈을 상표 재실시권의 대가로 규정하고 있었고, 회계정책 매뉴얼에도 상표 사용의 대가라고 적혀 있었으며, 수입된 물품에는 실제로 그 상표가 붙어 있었습니다.
관련성 판단에서 눈여겨볼 점은 세관이 새로운 사실을 찾아낸 것이 아니라는 것입니다. 기업이 스스로 만든 계약서와 내부 매뉴얼의 표현이 그대로 근거가 됐습니다.
거래조건은 사업 구조에서 나왔습니다. 해당 브랜드 물품은 그 공급처가 아니면 구할 수 없었고, 로열티를 내지 않고는 물품 자체를 살 수 없는 관계였습니다. 심판원은 두 요건이 모두 충족된다고 보아 2018년 7월에 청구를 기각했습니다. 로열티를 내지 않고는 그 물품을 구하기 어려워 보인다는 한 문장이 결론을 갈랐습니다.
“로열티를 내지 않으면 그 물건을 살 수 없다면, 그것은 거래의 조건입니다.”
지금은 이렇게 봅니다
이 쟁점이 어려운 이유는 법 해석이 복잡해서가 아니라, 판단에 필요한 자료가 통관 담당자 손에 없기 때문입니다. 라이선스 계약서, 로열티 산정 근거, 공급처 지정 여부는 모두 다른 부서가 들고 있습니다. 세관 조사가 들어오고 나서야 계약서를 처음 읽는 일이 드물지 않습니다. 그때는 이미 몇 년치 신고가 쌓인 뒤라 정정 범위가 커집니다.
그래서 권하고 싶은 것은 해석 공부가 아니라 문서 동선을 바꾸는 일입니다. 브랜드 라이선스 계약을 체결하거나 갱신할 때 통관 담당자가 한 번 읽는 절차를 넣는 것만으로도 상당 부분이 걸러집니다. 검토 시간은 길어야 삼십 분이고, 걸러지지 않았을 때의 비용과 비교하면 사실상 공짜에 가깝습니다. 읽을 때 볼 지점은 세 군데입니다. 로열티의 대가가 무엇이라고 적혀 있는지, 물품을 특정 공급처에서만 사야 하는지, 그리고 로열티 미지급이 공급 중단 사유로 규정돼 있는지입니다. 세 번째가 가장 결정적인데, 그 문구가 들어 있으면 거래조건을 부인하기가 거의 어려워집니다.
이미 지급 중인 로열티가 있다면 뒤늦게라도 과세가격 포함 여부를 정리해 두는 편이 낫습니다. 자진해서 세액을 정정하는 것과 조사에서 지적받는 것은 가산 부담이 다릅니다. 구조가 애매해 판단이 어렵다면 품목분류처럼 사전심사를 활용하는 방법도 있습니다. 관세평가 전반의 흐름은 수출입 실무 글 모음에서 이어서 보실 수 있습니다.
#권리사용료 #로열티 #과세가격 #관세법제30조 #관세평가 #브랜드수입 #조세심판
참고 자료
- 관세법령정보포털 CLIP, 관세법 제30조(과세가격 결정의 원칙) 원문
- 조세심판원 조심2017관0309 — 쟁점로열티의 관련성 및 거래조건 충족 여부
- 日刊 NTN, 김용일 관세사의 관세평가제도 완벽풀이 — 권리사용료 편
본 글은 공개된 법령과 심판례를 정리한 일반 정보이며 법률·세무 자문이 아닙니다. 개별 계약은 관세사와 확인하시기 바랍니다.
무역과 공급망 관리 실무를 다루는 트레이드매트릭스입니다. 현장에서 실제로 부딪히는 문제를 법령과 공개 데이터로 확인해 정리합니다.
문의: leeswonder@gmail.com